
光伏改造国内外对比,成本模式与政策差异
全球光伏装机连年攀升,早期电站与屋顶系统陆续进入改造窗口。中国与欧美日面对的设备老化、效率衰减和并网要求相似,但成本模式与政策工具差异明显。这个差异决定改造由谁投资、如何回收、多快推广,也影响未来新能源资产的长期价值重估。
中国存量光伏规模庞大,第一批特许权项目和早期分布式电站已运行十年上下。组件功率衰减、逆变器故障、支架锈蚀等问题逐渐显现,整县屋顶与整村开发又带来新的改造需求。国家电投、华能等央企和正泰、天合等民企都在参与,改造对象从集中式地面电站延伸到工商业屋顶。
欧洲、美国和日本的光伏改造更多集中在分布式场景。德国老旧屋顶系统更换高效组件,美国加州社区太阳能项目翻新逆变器,日本则因土地稀缺重视屋顶和农业光伏升级。特斯拉和新能源企业把改造打包进能源服务,居民可继续以租赁或购电协议获得电力。
无论国内国外,光伏改造通常包含组件替换、逆变器升级、支架加固、线缆更新和监控系统迭代。国内地面电站往往追求更大容量和更高发电小时,国外分布式项目更看重安全、美观和储能协同。储能接入与智能运维逐渐成为标配,使改造从简单维修变成系统优化。
国内改造的设备采购价低,人工与施工费用也相对便宜,工程总包和整村推进能摊薄获客与设计成本。央企借助低成本资金持有资产,民企负责开发与运维,户用则常见合作开发、屋顶租赁和收益分成。组件价格下行让改造回收期缩短,但电价走低又压缩收益空间。
欧美日的设备成本未必更高,但人工、审批、并网和客户获取费用推高软成本。第三方持有模式让居民无需预付,安装商通过购电协议、租赁和绿色债券回收投资。养老基金、基础设施基金和银行偏好长期稳定现金流,改造项目因此常被打包成资产池。融资成本变化会直接改变项目收益率。
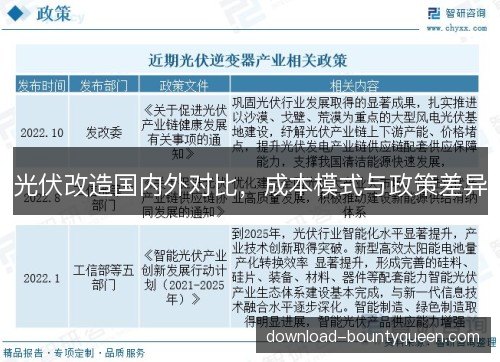
国内政策从标杆电价转向平价上网,整县屋顶和大基地开发推动装机,消纳责任权重与绿证交易引导绿色电力消费。赏金女王地方对改造项目可能给予技改补贴、税收优惠或并网便利,但补贴退坡后项目更依赖电价与碳收益。电网公司对老旧电站的涉网性能要求提高,也倒逼逆变器和控制系统更新。
美国依靠投资税收抵免和加速折旧支持光伏改造,各州净计量与社区太阳能规则影响收益。欧盟通过可再生能源指令、碳市场和高电价推动升级,德国、西班牙的招标机制决定项目补贴水平。日本固定电价逐步退坡,转向竞争性拍卖和自消费。政策稳定性直接影响长期融资意愿。
这些差异并非偶然。中国电价相对低、屋顶产权复杂、央国企资金充裕,适合整村推进和集中开发。欧美日电价高、人工贵、金融成熟,第三方持有与购电协议更易成立。电网消纳能力、审批效率和供应链本地化程度,也在塑造改造节奏。政策工具与市场结构互相强化,形成不同成本曲线。
改造给国内存量电站带来明显增益。更换高效组件与逆变器后,同等土地和屋顶可提升发电量,降低度电成本,延长资产寿命。整村改造还改善乡村电网和用能结构,带动户用光伏与储能。但消纳限电、电价下行和屋顶稳定性仍是难题,部分地区收益模型并不牢靠,绿证和碳市场尚未完全变现,融资租赁与保险机制仍在磨合。
国外改造更多被看作资产增值工具。投资者关注内部收益率、现金流稳定性和残值,改造后项目更容易获得再融资或出售。美国、欧洲的绿色基金和基础设施资本愿意收购翻新资产,日本则重视自消费与防灾价值。并网排队、供应链瓶颈和利率上升,会拖慢部分项目进度,融资成本与审批周期一旦恶化,改造计划可能被推迟。
国内改造正从单纯工程总包走向资产运营。央企和民企按区域分工,央企持有重资产,民企提供开发、设计和运维,保险与融资租赁逐步介入。国外则从补贴驱动转向市场化购电协议,虚拟电厂和需求响应让分布式改造聚合出新的收益。两种模式都在寻找更低的资金成本和更长的合同期限,谁能把改造、储能和售电打包,谁就更容易获得客户和资本。
光伏改造的技术重心正在变化。组件效率提升让同面积屋顶发出更多电,组串式逆变器和优化器降低失配损失,储能与充电桩结合提高自用比例。智能运维通过无人机、红外检测和数字孪生发现故障,虚拟电厂则把分散改造项目接入电力市场。软件和数据的价值逐渐超过单一硬件,决定改造后能否参与调峰和绿电交易。
未来几年,国内外光伏改造都会加速。中国将完善技改标准、绿证核算和并网服务,推动整县与工商业项目升级。欧美日会继续用税收抵免、招标和碳市场引导投资,同时简化审批。组件价格、利率和政策稳定性,将决定改造订单是集中释放还是缓慢推进。跨区域合作与供应链本地化也会影响成本。
光伏改造的意义不止于多发电。它让既有土地、屋顶和电网资源获得第二次利用,也把新能源竞争从新建规模转向存量效率。谁能用更低成本、更稳政策和更优金融工具完成改造,谁就能在下一轮能源转型中占据主动。国内外的成本模式与政策差异仍会存在,但相互借鉴会越来越多。改造标准、绿色金融和电力市场规则若能协同,光伏资产的长期价值将更清晰。